双节结束快一个月,酒圈的气氛有点微妙:说好,好不起来;说差,又比上半年差得体面了点。几家机构的口径放在一起看,渠道其实悄悄变了三件事。春节备货窗口马上开,加盟商这时候读懂,比多囤两箱酒值钱。
一、动销还在降,但降幅在收窄
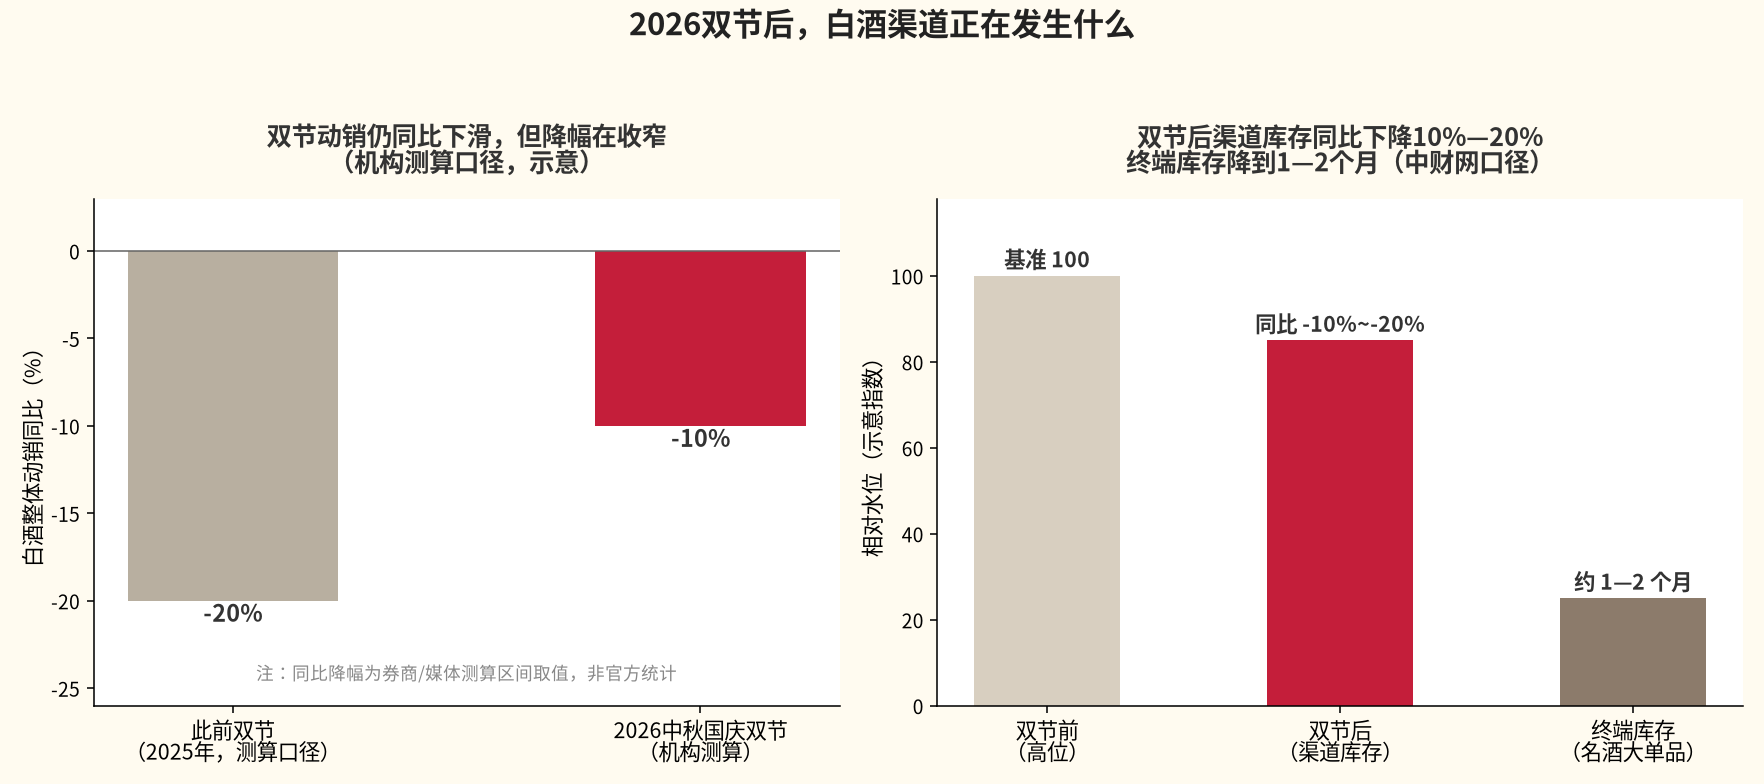
先给结论:中秋国庆双节白酒整体动销同比还是下滑的,机构测算的口径在10%上下,但比之前的双节降幅收窄了。旺季没撑住,可也没崩。
更值得注意的是统计局那头的数据。9月烟酒类零售额同比涨了13.8%。这数有节日错期的因素——2026年中秋在9月25日,备货和节日消费都挤进了9月,去年中秋在10月6日,两块消费是分开的。所以别拿13.8%直接当“回暖铁证”,它的延续性要看10月。
二、库存真降了,这是最实的一条
中财网的口径:双节后渠道库存同比下降10%—20%,名酒大单品周转加快,终端库存降到1—2个月。这数字怎么理解?过去两年经销商最难受的就是货压在手里出不去,现在水位确实在往下走。
更根本的变化是玩法。今年旺季基本没有出现压货:渠道不再被动接任务,酒企也不再下过高的回款指标,行业从“发货压货驱动”转向“真实动销驱动”(国泰海通口径)。茅台批价稳在1700元以上,普五批价双节期间维持在770—800元——价盘低位企稳,是本轮调整里少见的亮点。
三、钱在投票:板块已经先动了
10月26日大盘调整,白酒板块反倒逆市大涨,成分股近乎全线飘红。背后的逻辑券商讲得很直白:估值、预期、筹码三重低位,加上行业供给从过剩转向主动收缩,资金愿意在左侧先埋伏。
这些是资本市场的账,跟门店生意隔了一层。但有一点跟加盟商直接相关:华泰证券判断2027年春节前是淡季业绩真空期,真正的报表修复可能出现在2027年上半年。翻译成人话——现在到春节,是行业情绪修复但基本面还没完全起来的阶段。
四、落点:春节备货前,把这四件事做了
第一,把手里的货盘一遍。行业库存降了,不等于你的库存降了。按自己的进销存真实水位定备货量,别跟着大盘情绪抄底式打款。
第二,盯批价不盯承诺。价盘企稳是底部特征,但企稳不等于要涨。备货前查清楚主销单品的真实批价,批价还在倒挂的品,谈政策时把返利、费用支持一起算进毛利里。
第三,结构往确定性上靠。这轮分化很清楚:高端靠批价企稳撑着,100—300元大众价位韧性强,次高端还在收缩。备货盘子往有真实动销的价位带放。
第四,把春节当成动销战,不是压货战。渠道玩法变了,品牌方在拼开瓶、拼终端,加盟商同理。宴席、团购、企业年节采购这些真实消费场景,比年前赌一波涨价靠谱。
一句话收尾:渠道确实在筑底,但筑底不等于反弹。春节备货这步棋,按自己的账算,别按情绪下注。
延伸阅读
数据来源:中财网(双节动销与渠道库存口径)、国家统计局(9月烟酒类零售额)、华泰证券/国泰海通/中信建投研报(2026年10月)、21世纪经济报道、界面新闻。免责声明:以上口径为券商测算或媒体整理,非官方统计数据,仅作加盟决策参考,不构成任何品牌推荐或投资建议。
免责声明:本文所有内容仅供参考,不构成任何投资建议。白酒投资存在市场波动风险,过量饮酒有害健康。原文链接: https://www.haobaijiu.com/archives/932