头部减速,腰部突围,尾部掉队
到8月中旬,A股20家白酒上市公司半年报基本交齐了。把数据摊开看,一个词就够了:分化。
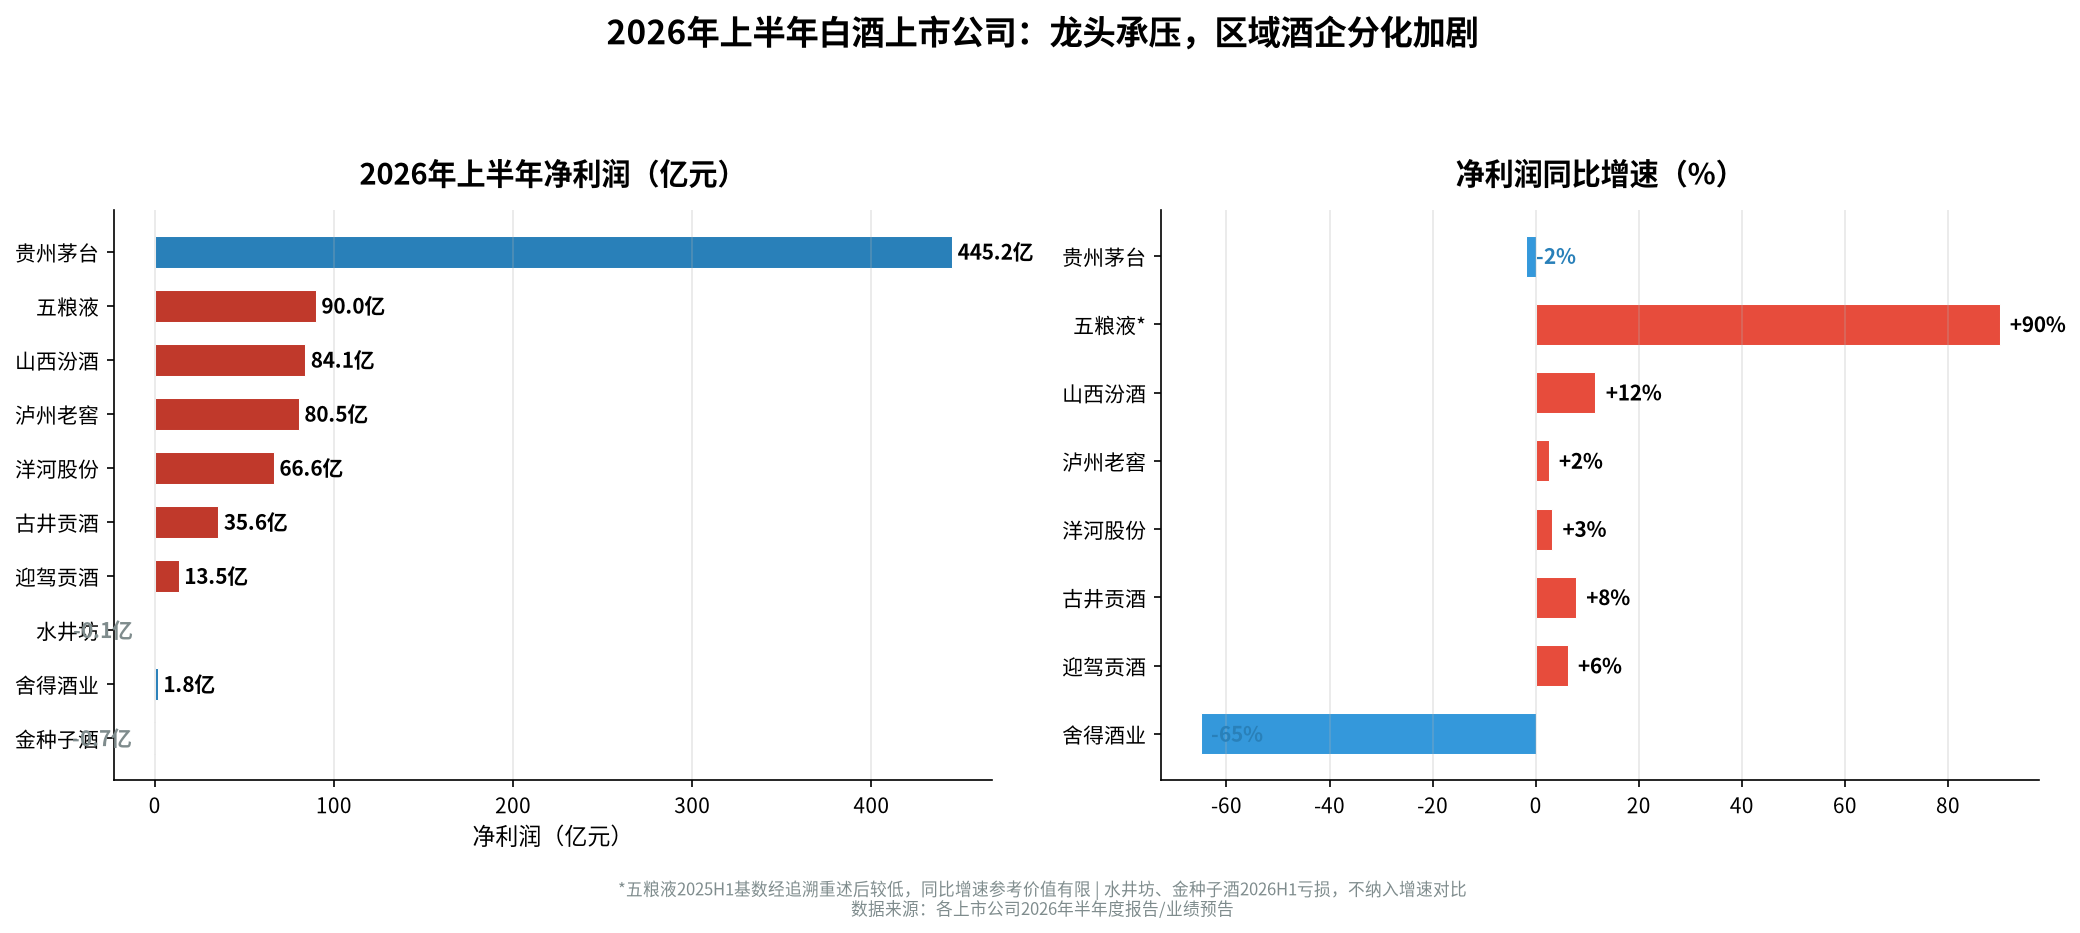
茅台上半年营收907亿、净利445亿,体量还是绝对老大。但净利润同比掉了1.95%——这是茅台2001年上市以来,第一次半年报出现净利润负增长。五粮液预告净利润87-92亿,同比增幅看着吓人(+89%~+99%),但这个”增长”是因为2025年基数被追溯重述大幅调低了,按绝对值看其实没涨那么多。
真正让人捏把汗的是腰部以下。水井坊时隔12年再现半年亏损,舍得酒业利润降了六成多,金种子酒继续亏,皇台酒业亏损扩大。中国酒业协会的《2026中国白酒市场中期研究报告》给了一组数字:超过86%的调研企业反馈利润率下降,超过65%的企业销量和销售额都在减。
但也不是全在跌。山西汾酒上半年营收387亿、净利84亿,清香龙头逆势跑出了两位数增长。古井贡酒、迎驾贡酒这些区域龙头也稳住了。差别在哪?汾酒靠的是青花+玻汾双百亿矩阵,古井靠的是安徽大本营的根据地深耕。说白了,行业缩量的时候,有根据地、有核心大单品,比什么都管用。
渠道大换血:经销商少了,直销冲上去了
这轮半年报最大的变化,不在利润表上,在渠道结构里。
茅台上半年国内经销商净减少266家,但直销收入冲到519.62亿,同比增长30%。光i茅台一个平台就贡献了402.64亿,占公司总营收的43.63%——而去年这个比例只有11.81%。一句话:茅台每赚100块,有43块是直接从自己App上赚的,不再经过经销商。
这不是茅台一家的事。五粮液、泸州老窖、汾酒,都在往C端走。渠道从”厂家→经销商→终端→消费者”四层压缩到”厂家→平台→消费者”三层甚至两层。中间商的空间在收窄。
加盟商该怎么办?三条信号盯紧了
半年报不是给股民看的,是给你选品牌做参照的。
第一,看净利增速,更要看含金量。五粮液那种基数调整带来的”高增长”要打个问号。汾酒、古井这种实打实的两位数增长,含金量高得多。选品牌不看同比看绝对值,不看预告看完整年报。
第二,看渠道改革方向。如果一个品牌的半年报里还在讲”经销商数量增长”,但利润在跌,那你得琢磨一下——它是不是还在往渠道压货?压货式增长迟早崩盘。反过来,像茅台这样主动收缩经销商、猛推直营的,短期利润难看,但长期渠道更健康。你是加盟商,你希望你的上游是一个渠道健康的企业,还是一个靠压货续命的企业?
第三,看区域集中度。古井贡酒在安徽的市占率是它最大的护城河。迎驾贡酒也一样。区域龙头的抗风险能力,往往比全国化还没站稳的次高端品牌强。如果你准备在某个区域开店,优先看这个区域的龙头品牌。
分化才刚刚开始
中国酒业协会那句话说得挺到位:”存量竞争”和”马太效应”会越来越明显。翻译成大白话:头部也不会太舒服,但腰部和尾部会越来越难。2026下半年,中秋国庆是一道坎。能在这个旺季把动销跑起来的品牌,明年才有资格继续坐在牌桌上。
加盟商选品牌,今年别看谁广告打得响,看谁半年报里现金流是正的、渠道库存是降的、直销占比是涨的。这三个信号,比任何招商手册都靠谱。
数据来源:贵州茅台2026年半年度报告、五粮液/舍得酒业/水井坊/顺鑫农业/天佑德酒/金种子酒/皇台酒业2026年半年度业绩预告、中国酒业协会《2026中国白酒市场中期研究报告》、证券时报/蓝鲸新闻相关报道
免责声明:本文基于公开数据和行业研报撰写,不构成投资建议,不对任何品牌的经营状况做出定性评价。加盟决策请以实地考察和完整合同条款为准。
免责声明:本文所有内容仅供参考,不构成任何投资建议。白酒投资存在市场波动风险,过量饮酒有害健康。原文链接: https://www.haobaijiu.com/archives/558