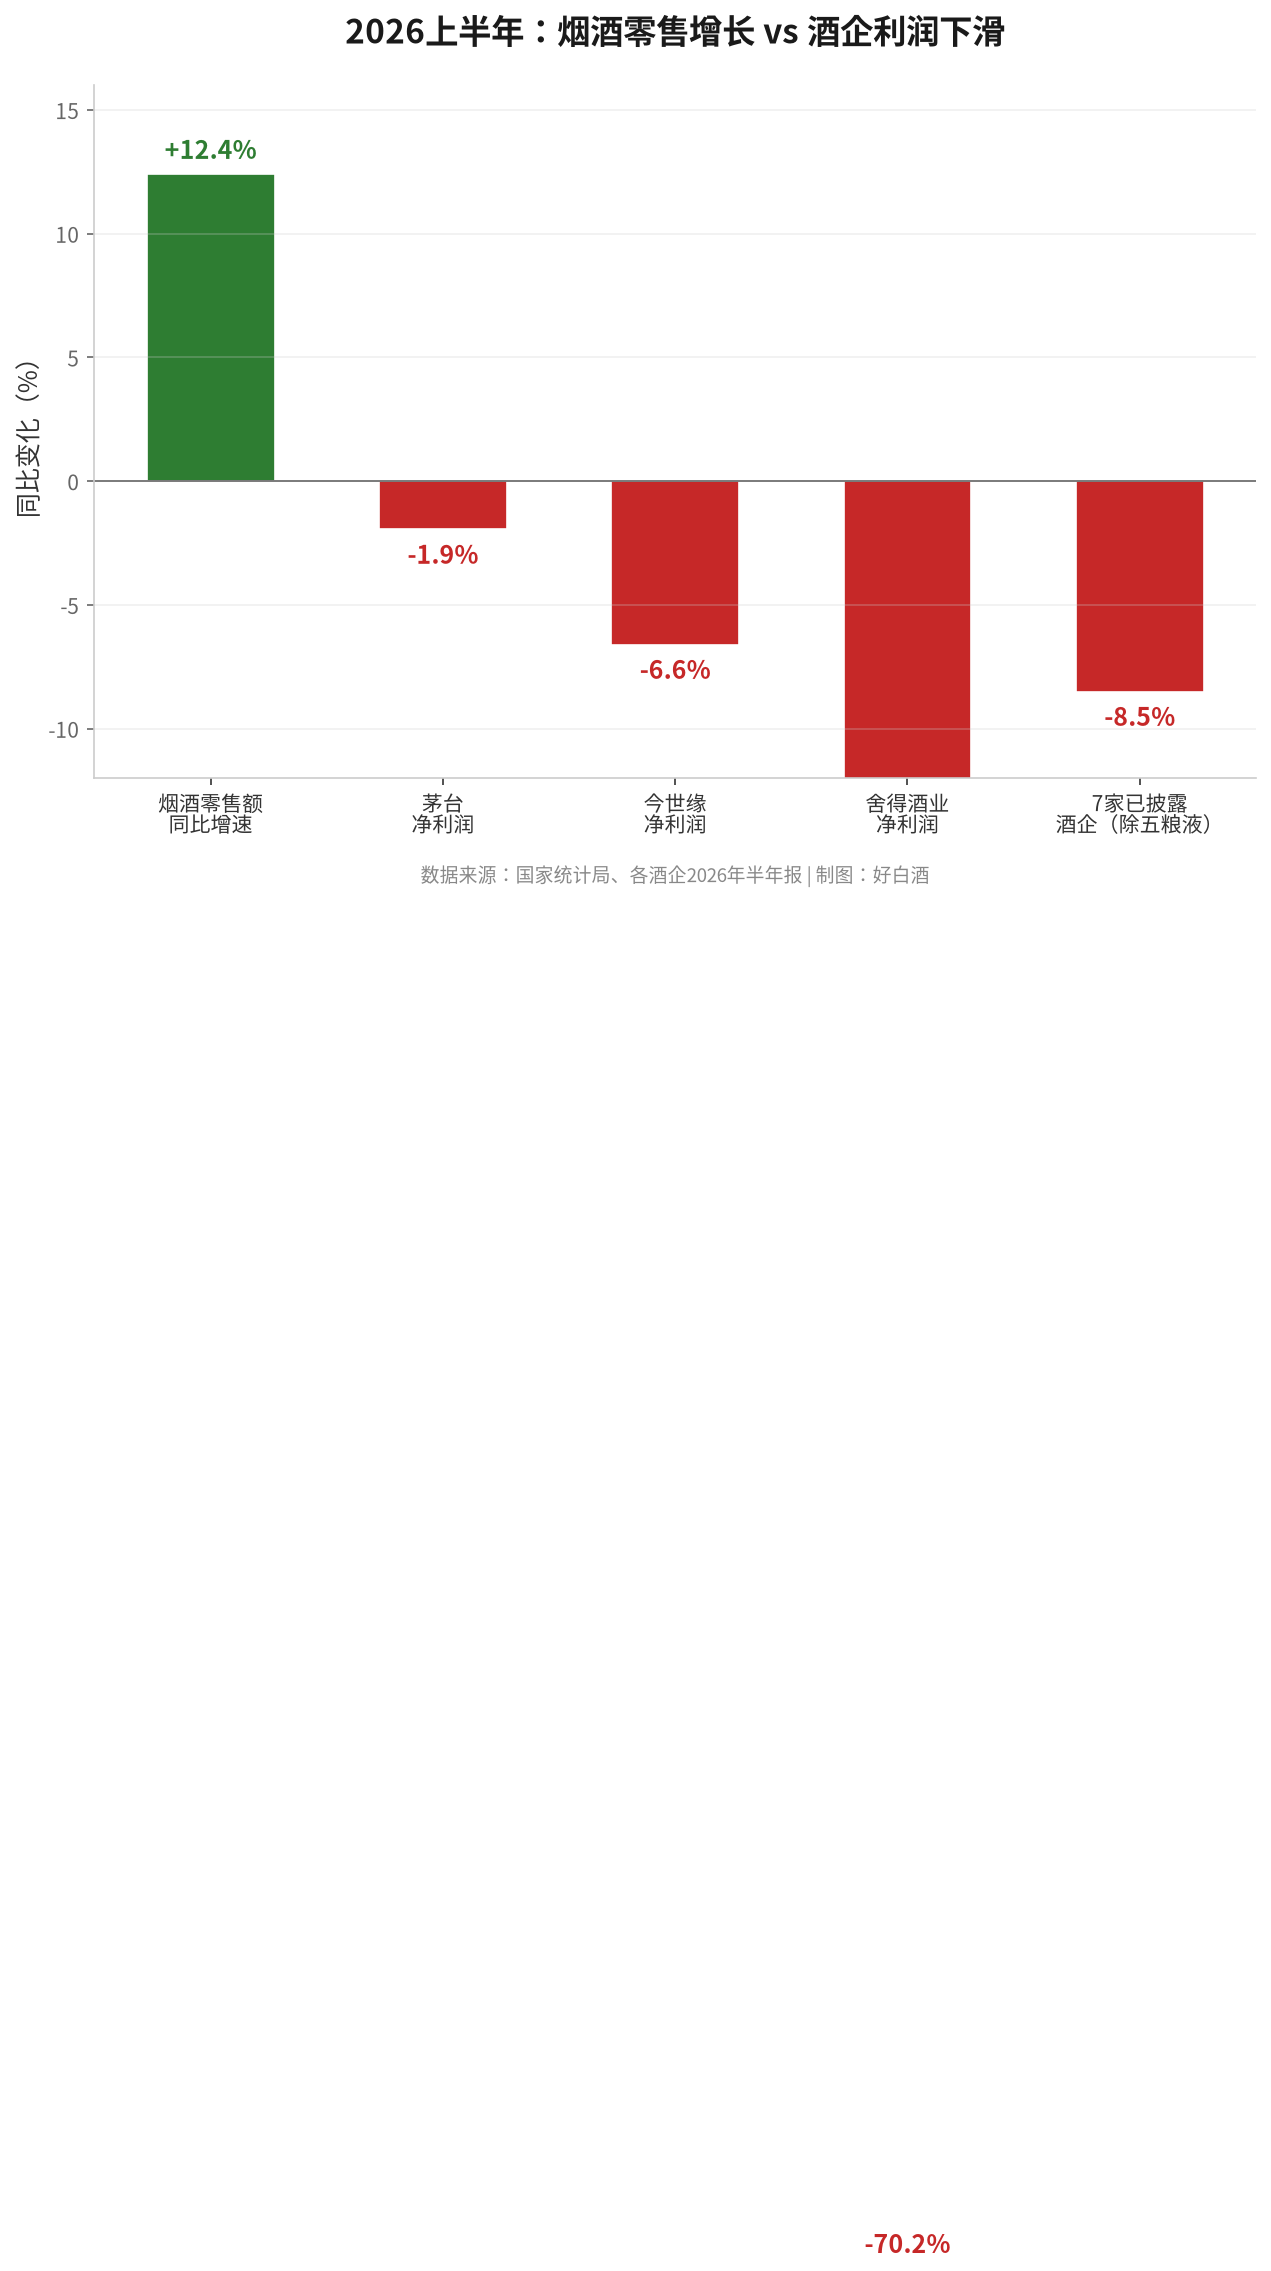
8月中旬,白酒上市公司半年报密集出炉。截至8月18日,已披露业绩的8家里头,7家利润下滑,就五粮液一家因为上年基数调低了才勉强预增。茅台上市24年头一回半年度净利负增长(同比-1.95%),今世缘营收净利双降,舍得酒业半年净利只剩1.45亿。
但国家统计局8月17日的数据讲了另一个故事:2026年1-7月,烟酒类零售总额3966亿元,同比增长12.4%。7月单月431亿,同比增6%。
一边是酒企利润集体缩水,一边是烟酒零售两位数增长。这两组数放在一起看,挺矛盾的。加盟商该盯哪个?
先说利润为什么降
根子在主动去库存。茅台上半年合同负债从80亿跌到31.78亿(降了60%),舍得主动控量挺价,今世缘也在压缩经销商压货。翻译一下:酒企在故意少发货、少记收入,让渠道先把仓库里的存货卖掉。
不是没人喝白酒了,是酒企在还前几年拼命压货欠的账。
再看零售额增长哪来的
烟酒零售额统计的是终端实际卖给消费者的钱,比酒企出厂数据更接近真实消费。12.4%的增速说明两件事:
第一,白酒真实消费没崩。消费者还在买,只是渠道里货堆太多了,酒企这边暂时看不到增长。
第二,增长结构在变。百元以下光瓶酒、大众价位带产品在放量,次高端和高端在缩量。舍得的中高档酒上半年同比降22%,但普通酒(沱牌T68为主)同比涨了11.97%,这就是结构切换的缩影。
对加盟商的三个信号
信号一:消费端没塌,但钱不一定到你口袋。终端动销在恢复,利润却被价格倒挂吃掉了。60%的酒企出现价格倒挂,普五、茅台1935、国窖1573这些千元大单品全跌破了千元。加盟商现在卖名酒基本不赚钱,纯为维持客户关系在扛。
信号二:选品思路得换。过去看品牌知名度选品,现在得看终端真实开瓶率。大众价位带、光瓶酒、高复购的口粮酒,利润比高端名酒实在。沱牌T68的增速就是个参照。
信号三:管库存比选品更急。经销商库存周转天数拉到两年半以上了。如果现在还按老节奏进货,钱全锁在库存里。现在拼的不是能拿多少货,是多少货能变回现金。
说句大实话:酒企利润降不等于白酒没人喝了。是过去那套压货涨价再压货的循环转不动了。加盟商盯着烟酒零售增速选品、盯着自己库存周转天数进货,比研究哪家酒企利润高低有用得多。
数据来源:国家统计局2026年1-7月国民经济运行数据、茅台/今世缘/舍得酒业2026年半年度报告、中国酒业协会行业分析报告
延伸阅读
免责声明:本文基于公开数据和行业分析撰写,不构成投资或加盟决策建议。加盟决策请结合自身实际情况,实地考察后审慎决定。
免责声明:本文所有内容仅供参考,不构成任何投资建议。白酒投资存在市场波动风险,过量饮酒有害健康。原文链接: https://www.haobaijiu.com/archives/572