上周一个做白酒加盟的朋友发来微信,说他库房里还压着二季度进的货,三季度快过完了没动多少。他问我:都说去库存去库存,到底去完没有?
这个问题,可能是今年加盟商最该搞清楚的一件事。
先看一组上市酒企的Q2数据
截至8月底,A股白酒板块20家上市公司半年报全部披露完毕。从数据看,营收增速和利润增速都在降,但降幅在收窄。
茅台2026上半年营收增速6.34%,利润增速1.47%,虽然还在涨,但已经是近五年最低增速。五粮液营收增速不到5%,利润增速跟着走低。泸州老窖、洋河、汾酒、古井贡这几家,增速普遍掉到个位数。
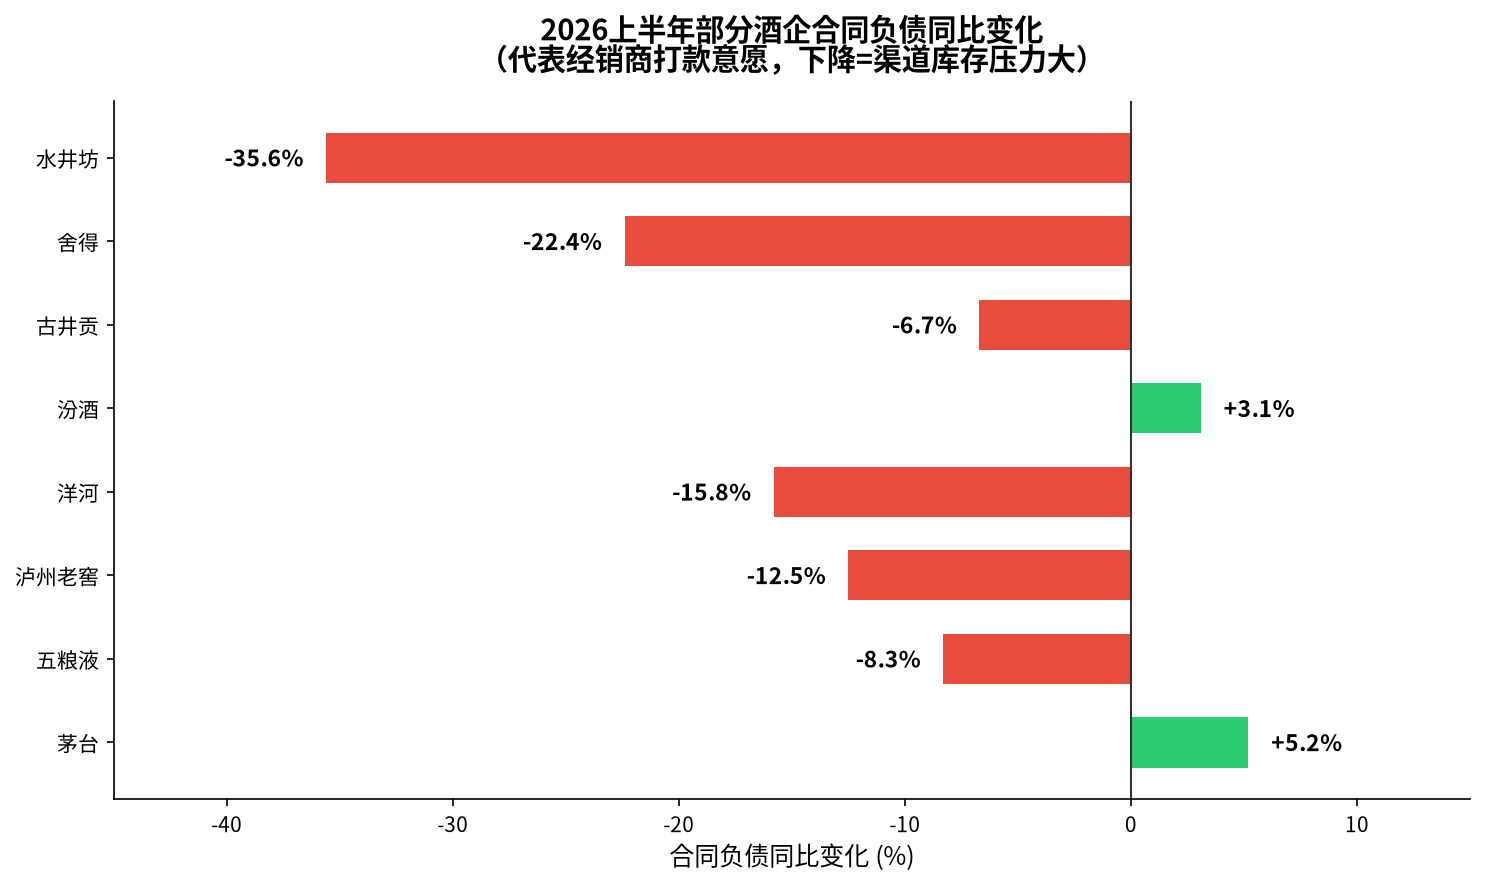
更扎心的一组数据是合同负债(预收款)。这个指标反映经销商打款的意愿——经销商愿意提前打款,说明看好后市;不愿意打,说明渠道里货太多、卖不动。
2026年半年报里,超过一半的上市酒企合同负债同比下降。有几家甚至降了30%以上。经销商打款意愿降到这个位置,说明渠道库存压力不是个别现象。
渠道库存到底有多重?
行业里有个不成文的参考线:渠道库存2-3个月算正常,超过3个月算高,超过5个月算危险。
2026年Q2末,不少品牌的核心单品渠道库存超过3个月,少数甚至接近5个月。尤其是一些次高端价位的产品,库存压力比高端和大众价位都大。
为什么?因为次高端(300-600元价位)正好卡在中间——向上拼不过茅台五粮液的品牌力,向下被光瓶酒和大众价位产品的性价比挤压。消费者消费降级,宴席从次高端降到大众价位,商务接待从次高端降到中档。两头一挤,中间最难受。
去库存,酒企是认真的吗?
今年上半年,舍得酒业主动控货,营收降了16%,利润降了50%。水井坊也主动调整渠道库存,营收降了28%,直接由盈转亏。顺鑫农业(牛栏山母公司)光瓶酒王者,也出现销量下滑,利润降了70%以上。
这三家的情况说明一个道理:去库存不是嘴上说说的,是真疼。
有酒企选择了主动去库存——宁可当期报表难看,也要把渠道里的货清一清。有酒企选择了边去边压——一边消化旧库存,一边发新货,效果慢但不太伤面子。
哪种方式对加盟商有利?主动去库存的品牌,短期疼,长期渠道健康。加盟商这时候跟它一起扛,下半年或者明年大概率能吃到反弹红利。
加盟商现在该怎么做?
第一,别急着压货。不管品牌方给你什么政策,先看看自己手里还有多少库存。按你上个月的销量算,现有库存够卖几个月。超过3个月,就别接新货了。
第二,盯紧合同负债数据。半年报和季报里,合同负债(预收款)这个指标最能反映渠道真实压力。如果一家酒企合同负债连续下降,说明它的经销商都在观望,你也不要冲进去当接盘侠。
第三,大众价位才是安全区。从Q2数据看,100元以下的大众价位动销相对稳定,300元以上的次高端压力最大。备货的时候,往大众价位倾斜,少压次高端。
第四,把库存周转率当核心指标。别只看利润,也别只看销售额。库房里压了半年还没动的货,不管当初进货价多便宜,都是亏的——钱冻在那里,转不起来。
说在最后
去库存这件事,从2025年说到2026年,从半年报到Q2,还没结束。但好消息是,最猛烈的下行阶段可能已经过去了。
有券商在7月份的研报里判断,白酒行业可能已经进入加速筑底阶段。意思是,底部快到了,但还没到。对加盟商来说,现在最重要的是别倒在黎明前——库存控好,现金流守住,等底部过去。
库存健康了,才有余力去接下一轮增长。
数据来源
- 上市公司2026年半年报(茅台、五粮液、泸州老窖、洋河、汾酒、古井贡、舍得、水井坊、顺鑫农业等)
- 开源证券研报《白酒行业半年报总结》
- 国信证券《白酒行业2026中期策略》
- 中国酒业协会《2026中国白酒市场中期研究报告》
延伸阅读
免责声明:本文仅作加盟决策参考,不构成任何投资建议。文中数据来源于公开渠道及行业报告,具体请以实际市场为准。
免责声明:本文所有内容仅供参考,不构成任何投资建议。白酒投资存在市场波动风险,过量饮酒有害健康。原文链接: https://www.haobaijiu.com/archives/631