2026年白酒半年报全部出完了。
据澎湃新闻9月2日报道,20家上市酒企(19家A股+1家H股)交出的成绩单:上半年营收合计2004.4亿元,同比下降6.65%;归母净利润合计736.81亿元,同比下降8.28%。
这是白酒行业过去几年最难看的一份半年报——营收跌、利润跌,连茅台都出现了2015年以来首次归母净利润同比下滑。
但数据里不全是坏消息。往下拆一层,你能看到几股暗流在涌动,有的方向对加盟商有利,有的则需要警惕。
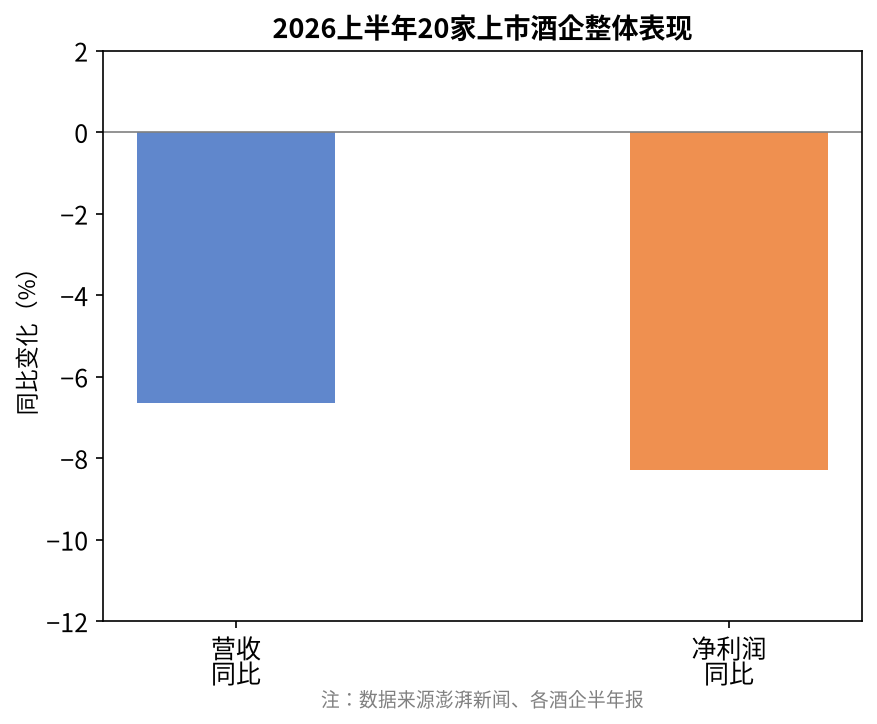
整体在跌,但结构在变
酒业独立评论人肖竹青对澎湃新闻的说法挺直白:行业没有迎来触底反转,还在筑底磨底,不会出现V型反弹,更多是局部结构性修复。
什么结构在变?
- 头部品牌依然稳。茅台、五粮液、汾酒、泸州老窖、剑南春稳居渠道第一阵营,品牌力强的产品动销依然不错。茅台虽然主动调整了线上投放策略,飞天批价也一度波动,但很快稳在1600元上下。
- 线上渠道抗跌能力突出。2025年上市酒企线上收入256.21亿元,占整体营收不到一成,但线上化趋势明确——多家酒企线上营收占比同比提升。水井坊、酒鬼酒、舍得线上占比已突破10%。
- 大众口粮酒和光瓶酒逆势增长。50-200元价格带增速预计超10%,光瓶酒正在成为新的增长极。酒类分析师蔡学飞说得很直接:行业增长范式已经从”渠道驱动”切换到了”消费驱动”,企业被迫从压货赚钱转向动销为生。
对加盟商来说,这意味着什么
读半年报不能只看数字好不好看,关键是你从中能读出什么信号、怎么做决策。
第一,别碰”压货型”品牌。半年报里营收下滑但存货还在涨的酒企,大概率会把库存压力往下游转移。选品牌之前,先用上篇文章说的三个维度过一遍筛子——库存周转、价格倒挂、渠道返利政策。
第二,关注有”消费端”打法的品牌。那些在帮终端做动销、做社群、做即时配送的品牌,比只懂得压货的品牌更值得跟。行业正在从”压货赚钱”切换到”帮终端卖货赚钱”,品牌方给的支持力度越来越重要。
第三,大众价格带可能是机会。消费降级不是空话,100-300元价位的口粮酒、光瓶酒增速明显好于高端。如果你正在考虑加盟,不一定要死磕高端品牌——中端市场虽然竞争激烈,但需求也在实实在在增长。
行业何时见底?
行业分析师铁犁的预判是:行业真正触底可能在2026年下半年到2027年,调整周期可能持续到2028年。这不是一个短期能熬过去的事。
对加盟商来说,这意味着什么?2026下半年到2027年可能是”捡漏”窗口期——一些资金链承压的品牌会释放出更优惠的加盟条件,但前提是你得选对标的。选错了,就是帮别人接盘。
数据来源:澎湃新闻2026年9月2日报道《20家白酒上市企业半年报”量价利齐跌”》、毕马威&中国酒协《2026中国白酒市场中期研究报告》、国金证券研报、各上市酒企半年报
延伸阅读
免责声明:本文所有内容仅供参考,不构成任何投资建议。白酒投资存在市场波动风险,过量饮酒有害健康。原文链接: https://www.haobaijiu.com/archives/676