中秋刚过完,国庆还没到。这中间几天其实挺关键的——中秋的动销数据陆续出来,各家在旺季交的答卷好不好看,基本能看出个七七八八了。
结合中金公司、广发证券最新的行业研报,以及《西南酒价》公开的批价数据,今年双节窗口期有几个信号,加盟商值得认真看看。
批价:普涨但没到集体暴拉的程度
最大的变化在中秋前一周。飞天茅台从8月下旬的1720元涨到1750元附近,算是过去半年里的高位了。第八代五粮液涨得最猛——从7月底的730元一路修复到800元,批价回到了年内高点。国窖1573也从760元回到790元左右。次高端这块,品味舍得从290涨到310,青花20从340涨到355,幅度不大但方向是向上的。
怎么看这个走势?两个判断——
第一,价格底基本确认。飞天1750是行业定价锚,只要飞天站住1700以上,千元价格带就有支撑。五粮液回到800的意义尤其大——说明渠道库存消化到一定程度后,供需开始重新平衡。
第二,但别拿普涨当反转。涨价主要集中在中秋前一两周的备货窗口,是季节性补货需求推上去的。这种基于节日节奏的涨价,跟消费需求的结构性回暖是两码事。
渠道端:八成酒商不再大批量锁货
中酒协《2026中国白酒市场中期研究报告》里有一组数值得反复看:超八成酒商放弃大批量锁货,转向小单快补、按需进货。这是个结构性改变。过去双节备货,经销商怕旺季断货基本是提前一两月大规模锁货。今年不一样了——大家都不囤了,随卖随补。
对加盟商来说,这意味着两件事:一是库存风险在转嫁到你头上之前,品牌方先扛了一轮;二是旺季能不能做出量,真的只看终端动销本事了。以前旺季靠囤货冲业绩,现在靠真实把酒卖给消费者。
动销分化:口粮酒续命,高端仍在磨底
广发证券数据说茅台、五粮液库存稳步下降,渠道库存压力缓解——这是事实。但也要看到中秋宴席消费的主流价位段已经显著下移。中金研报判断双节动销有望好于当前谨慎预期,用词很克制。机构普遍认为三季度业绩环比会大幅修复,靠的是Q2低基数和双节消费释放。但从很差到没那么差,不是反转。真正的判断标准,国庆后见分晓——要看酒到底是不是被消费者喝掉的。
加盟商现在该做三件事
1. 赶紧盘一下中秋的动销数据。中秋到国庆之间这四五天是最好的复盘窗口。你店里哪些SKU过节期间走得快,哪些躺在货架上不动,数据不会骗人。
2. 盯紧国庆前最后几天。国庆黄金周是全年最后一个大消费场景。如果中秋卖得一般,国庆前三天还有最后一波补货机会——但注意控制量,别补多了。
3. 开始准备跟品牌谈下一年了。Q4是很多酒企规划下年度签约政策的窗口,手里有中秋动销数据,谈返利、谈终端支持,都比没数据的强。
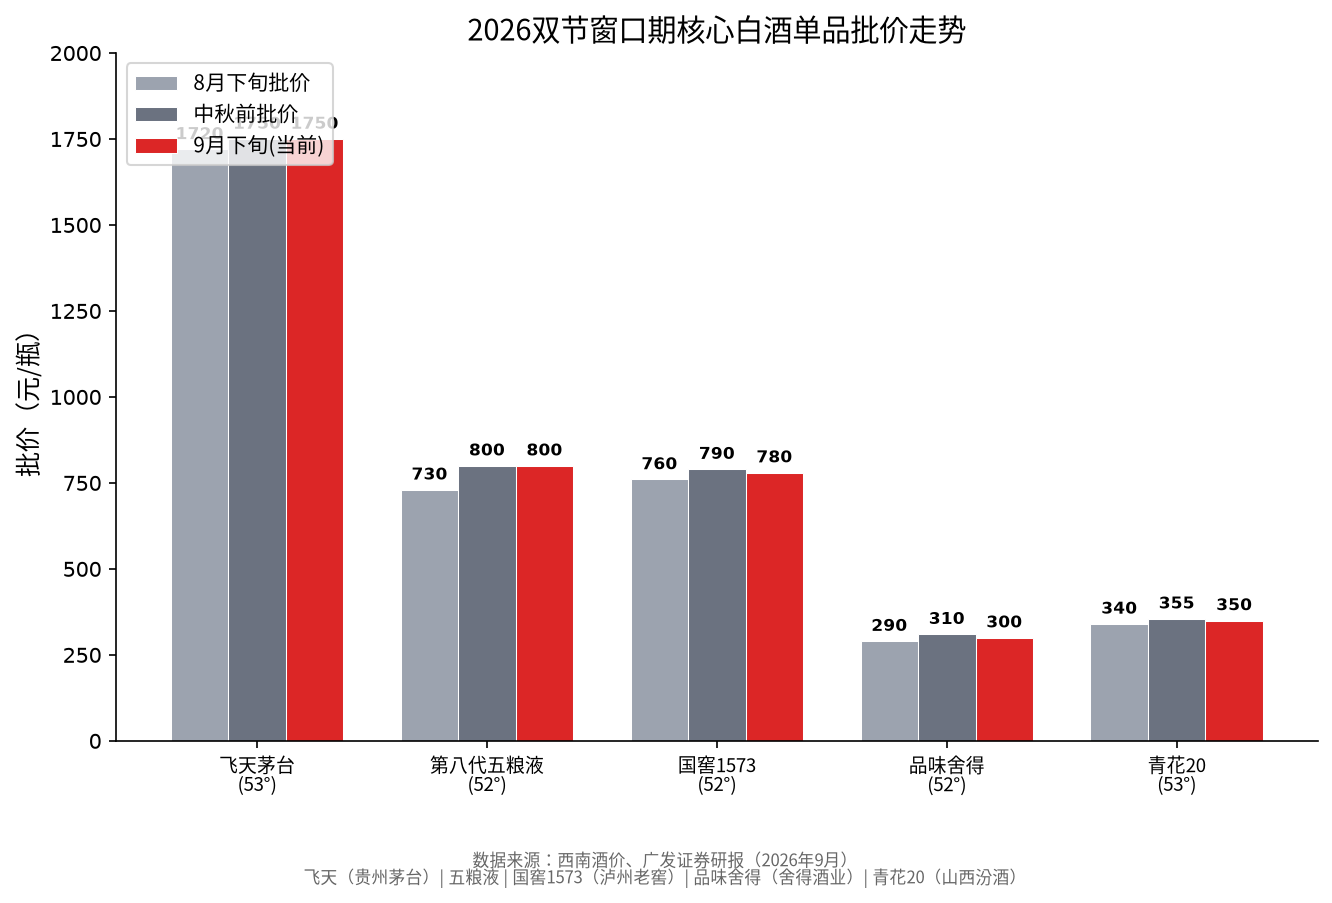
数据来源:西南酒价(南方都市报 2026.9.18)、广发证券行业研报(2026.9.21)、中金公司双节研报(2026.9.21)、中国酒业协会《2026中国白酒市场中期研究报告》
免责声明:本文基于公开行业数据和机构研报撰写,仅供信息参考,不构成任何投资或加盟决策建议。白酒加盟涉及实际经营风险,请结合自身情况审慎决策。
免责声明:本文所有内容仅供参考,不构成任何投资建议。白酒投资存在市场波动风险,过量饮酒有害健康。原文链接: https://www.haobaijiu.com/archives/812